
Cómo automatizar tus finanzas personales puede ser una de las formas más sencillas de mejorar tu economía sin tener que estar constantemente pendiente de cada euro que gastas.
El problema de muchas personas no es que no quieran ahorrar. El problema es que esperan a que llegue final de mes para comprobar cuánto dinero queda disponible.
Y normalmente ocurre lo mismo: cuando llega ese momento, queda poco o nada.
La alternativa consiste en cambiar el orden.
En lugar de gastar primero y ahorrar después, puedes establecer un sistema en el que una parte de tu dinero se aparte automáticamente antes de que tengas la oportunidad de gastarlo.
Eso es, en esencia, cómo automatizar tus finanzas personales.
No significa dejar de controlar tu dinero ni permitir que el banco tome decisiones por ti. Significa crear unas reglas sencillas para que determinadas operaciones se realicen automáticamente y tus objetivos financieros sean más fáciles de cumplir.
En esta guía vas a aprender cómo hacerlo paso a paso, qué puedes automatizar y qué errores deberías evitar.
¿Qué significa automatizar tus finanzas personales?
Automatizar tus finanzas personales significa programar determinadas operaciones económicas para que se realicen de forma automática y periódica.
Por ejemplo:
- Transferir 200 € a una cuenta de ahorro cada mes.
- Separar automáticamente el dinero destinado a gastos anuales.
- Programar el pago de determinados recibos.
- Crear una aportación periódica para un objetivo financiero.
- Utilizar una hucha virtual para separar pequeñas cantidades.
- Destinar automáticamente una parte de tus ingresos al ahorro.
La idea es sencilla: tomar una decisión una vez y convertirla después en un hábito automático.
El Banco de España señala precisamente las transferencias periódicas y las huchas virtuales como herramientas que pueden facilitar el ahorro.
¿Por qué automatizar tus finanzas personales puede ayudarte a ahorrar?
La fuerza de voluntad no es un sistema financiero.
Puedes tener intención de ahorrar todos los meses, pero si el dinero permanece disponible en tu cuenta principal, es fácil terminar utilizándolo para otros gastos.
La automatización cambia ese comportamiento.
1. Ahorras antes de gastar
Si recibes 1.500 € y automáticamente apartas 150 €, mentalmente empiezas el mes con 1.350 € disponibles.
Eso evita que consideres los 1.500 € como dinero disponible para gastar.
2. Reduces las decisiones
No necesitas decidir todos los meses:
“¿Cuánto voy a ahorrar este mes?”
La decisión ya está tomada.
3. Evitas olvidarte
Una transferencia programada puede ejecutarse automáticamente cada mes.
4. Facilitas la constancia
Ahorrar 100 € cada mes puede parecer poco.
Pero hacerlo durante un año significa haber separado 1.200 €.
La constancia suele ser más importante que intentar ahorrar una cantidad enorme durante un único mes.
5. Separas el dinero según su objetivo
Puedes tener diferentes espacios para diferentes necesidades:
| Objetivo | Cantidad mensual |
|---|---|
| Fondo de emergencia | 150 € |
| Vacaciones | 50 € |
| Gastos anuales | 50 € |
| Objetivo personal | 50 € |
| Total | 300 € |
De esta manera sabes qué función tiene cada cantidad.
Cómo automatizar tus finanzas personales paso a paso
Ahora viene la parte importante.
No necesitas crear un sistema complicado.
Puedes empezar con unas pocas reglas.
1. Calcula cuánto dinero entra cada mes
Antes de automatizar nada necesitas saber cuánto puedes permitirte separar.
Haz una lista con tus ingresos habituales.
Por ejemplo:
- Nómina: 1.800 €
- Otros ingresos: 200 €
- Total: 2.000 €
Si tus ingresos son variables, utiliza una cantidad conservadora para evitar programar transferencias que después no puedas asumir.
2. Calcula tus gastos esenciales
El siguiente paso consiste en conocer cuánto necesitas para vivir.
Incluye:
- Vivienda.
- Alimentación.
- Electricidad.
- Agua.
- Internet.
- Teléfono.
- Transporte.
- Seguros.
- Educación.
- Deudas.
- Otros gastos necesarios.
Por ejemplo:
| Concepto | Cantidad |
|---|---|
| Vivienda | 650 € |
| Alimentación | 350 € |
| Suministros | 180 € |
| Transporte | 150 € |
| Seguros | 70 € |
| Otros esenciales | 100 € |
| Total | 1.500 € |
Si ingresas 2.000 € y tus gastos esenciales son 1.500 €, tienes que analizar qué hacer con los 500 € restantes.
Aquí puede ayudarte también tu presupuesto mensual.
3. Decide cuánto vas a ahorrar
No existe una cantidad universal que funcione para todo el mundo.
Algunas personas pueden ahorrar 300 € al mes.
Otras solamente 50 €.
Lo importante es que la cantidad sea realista y sostenible.
Si programas ahorrar 400 € pero necesitas recuperar parte del dinero cada mes, probablemente la cantidad sea demasiado elevada.
Es preferible empezar con 100 € y mantenerlo durante un año que programar 400 € y cancelar el sistema después de dos meses.
4. Programa una transferencia automática
Este es uno de los pasos más importantes para saber cómo automatizar tus finanzas personales.
Puedes programar una transferencia periódica desde tu cuenta principal hacia una cuenta destinada al ahorro.
Por ejemplo:
Día de cobro → transferencia automática → cuenta de ahorro
Si cobras el día 28, puedes programar una transferencia para el día 29.
Así el ahorro se produce prácticamente al principio del ciclo mensual.
El Banco de España recomienda precisamente establecer aportaciones periódicas y transferencias automáticas como una forma de facilitar el ahorro.
5. Crea cuentas o espacios para diferentes objetivos
No necesitas tener cinco bancos diferentes.
Dependiendo de las opciones de tu entidad, puedes utilizar cuentas separadas, subcuentas o espacios de ahorro.
Por ejemplo:
Fondo de emergencia
Dinero destinado exclusivamente a imprevistos.
Vacaciones
Una cantidad pequeña todos los meses para evitar pagar las vacaciones de golpe.
Gastos anuales
Para impuestos, seguros, mantenimiento del coche, matrículas u otros pagos que aparecen una o varias veces al año.
Objetivos personales
Una compra importante, una reforma, un ordenador o cualquier otro objetivo.
Separar el dinero ayuda a evitar que todo parezca formar parte del mismo saldo disponible.
Automatiza también los gastos
Cuando pensamos en cómo automatizar tus finanzas personales, solemos pensar únicamente en ahorrar.
Pero también puedes automatizar parte de tus pagos.
Por ejemplo:
- Alquiler o hipoteca.
- Electricidad.
- Internet.
- Seguro.
- Suscripciones.
- Determinados servicios.
Esto puede ayudarte a evitar olvidos y retrasos.
Eso sí: automatizar un pago no significa dejar de revisarlo.
Conviene comprobar periódicamente que los cargos son correctos y que sigues necesitando los servicios contratados.
Automatiza el ahorro para tus gastos anuales
Este sistema puede ser especialmente útil.
Imagina que sabes que durante el año tienes estos gastos:
- Seguro del coche: 600 €
- Seguro del hogar: 300 €
- Mantenimiento: 300 €
- Otros gastos: 600 €
Total:
1.800 € al año.
En lugar de enfrentarte a esos pagos cuando llegan, puedes dividirlos:
1.800 € ÷ 12 = 150 € al mes.
Si separas 150 € mensuales, cuando lleguen esos gastos tendrás el dinero preparado.
Esto convierte gastos que parecen inesperados en gastos previsibles y planificados.
Cómo automatizar tus finanzas personales con una regla sencilla
No necesitas crear un sistema financiero extremadamente complejo.
Puedes comenzar con cuatro movimientos.
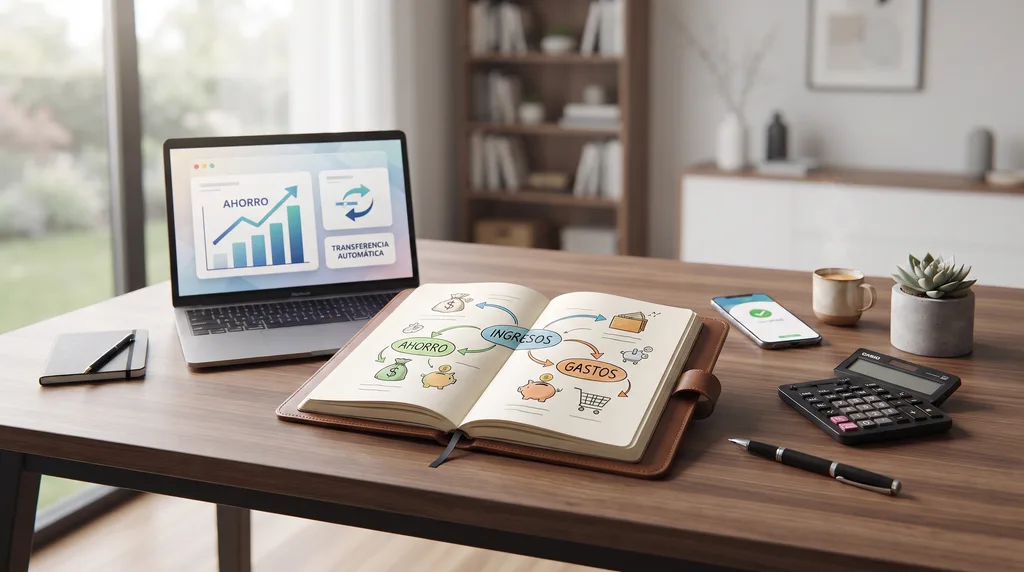
Movimiento 1: ingresos
Tu nómina o ingresos llegan a tu cuenta principal.
Movimiento 2: ahorro
Automáticamente se transfiere una cantidad a tu cuenta de ahorro.
Movimiento 3: gastos previstos
Otra cantidad puede ir a un espacio destinado a gastos anuales.
Movimiento 4: dinero disponible
El resto queda disponible para tus gastos habituales.
Por ejemplo:
Ingresos: 2.000 €
→ 200 € ahorro
→ 150 € gastos anuales
→ 1.650 € gastos del mes
Con el tiempo puedes ajustar las cantidades.
¿Cuánto dinero deberías automatizar cada mes?
No existe una cifra mágica.
Una buena cantidad es aquella que:
- Puedes mantener.
- No te obliga a endeudarte.
- No tienes que retirar constantemente.
- Te permite avanzar hacia tus objetivos.
Puedes empezar con:
- 5 % de tus ingresos.
- 10 %.
- 15 %.
- Una cantidad fija.
Por ejemplo, con 1.800 € mensuales:
| Ahorro | Cantidad |
|---|---|
| 5 % | 90 € |
| 10 % | 180 € |
| 15 % | 270 € |
| 20 % | 360 € |
No tienes que empezar necesariamente con el 20 %.
El mejor porcentaje es el que puedes mantener.
Cómo automatizar tus finanzas personales sin quedarte sin dinero
Aquí hay un error importante.
Automatizar el ahorro no significa transferir todo lo que puedas.
Debes dejar suficiente dinero para cubrir tus gastos habituales y un margen para imprevistos.
Si después de automatizar el ahorro no puedes llegar a final de mes, tienes tres opciones:
Reducir la cantidad automatizada
Quizá 200 € sean demasiado y 120 € sean sostenibles.
Revisar tus gastos
Busca gastos que puedas reducir.
Puedes revisar también nuestra guía sobre cómo reducir gastos innecesarios.
Aumentar tus ingresos
Si tus gastos ya están bastante ajustados, quizá el problema no sea cuánto gastas sino cuánto ingresas.
Automatización y fondo de emergencia
Una de las mejores aplicaciones de este sistema es construir un fondo de emergencia.
El objetivo es disponer de dinero para situaciones como:
- Una reparación importante.
- Una avería del coche.
- Una pérdida temporal de ingresos.
- Un gasto médico inesperado.
- Una reparación urgente de la vivienda.
Finanzas para Todos recomienda como referencia calcular entre 3 y 6 meses de gastos básicos, aunque la cantidad adecuada depende de la situación personal.
Puedes empezar poco a poco.
Por ejemplo:
100 € al mes × 12 meses = 1.200 €
Después puedes aumentar la aportación cuando mejore tu situación económica.
Automatizar no significa olvidarte de tus finanzas
Este punto es fundamental.
Automatizar tus finanzas personales no significa poner el piloto automático y olvidarte de tu dinero.
La automatización ejecuta las decisiones que tú has tomado.
Pero debes revisar periódicamente:
- Tus ingresos.
- Tus gastos.
- Tus cuentas.
- Tus objetivos.
- Tus suscripciones.
- Tus deudas.
- Tu capacidad de ahorro.
Una revisión mensual de 15 o 20 minutos puede ser suficiente para detectar problemas.
7 errores al saber cómo automatizar tus finanzas personales
1. Automatizar demasiado dinero
Si te quedas sin liquidez, tendrás que deshacer el ahorro.
2. No dejar margen
Siempre conviene tener cierto margen para gastos variables.
3. No revisar las transferencias
Comprueba periódicamente que las cantidades siguen siendo adecuadas.
4. Automatizar gastos innecesarios
No tiene sentido automatizar el pago de servicios que ya no utilizas.
5. Utilizar el ahorro como cuenta corriente
Si transfieres dinero a una cuenta de ahorro pero lo recuperas constantemente, necesitas revisar el sistema.
6. No adaptar el sistema a cambios
Un aumento de sueldo, una mudanza, una nueva deuda o un cambio familiar pueden modificar completamente tu presupuesto.
7. Pensar que automatizar sustituye al presupuesto
La automatización funciona mucho mejor cuando sabes previamente cuánto ganas, cuánto gastas y cuánto puedes ahorrar.
Un ejemplo completo para automatizar tus finanzas personales
Imagina una persona que ingresa 2.200 € al mes.
Sus gastos habituales son:
| Categoría | Cantidad |
|---|---|
| Gastos esenciales | 1.400 € |
| Gastos personales | 350 € |
| Ahorro | 250 € |
| Gastos anuales | 100 € |
| Margen | 100 € |
| Total | 2.200 € |
El sistema podría funcionar así:
Día de cobro
↓
2.200 € ingresan en la cuenta.
↓
250 € → ahorro
↓
100 € → gastos anuales
↓
1.850 € → cuenta principal
A partir de ahí, la persona sabe aproximadamente cuánto dinero tiene disponible.
No necesita tomar la decisión de ahorrar cada semana.
El sistema ya lo hace.
¿Puedes automatizar tus finanzas personales aunque ganes poco?
Sí.
De hecho, cuanto menor sea el margen económico, más importante es que el sistema sea realista.
No necesitas empezar ahorrando cientos de euros.
Puedes empezar con:
20 € al mes.
Después:
30 €.
Más adelante:
50 €.
Cuando aumenten tus ingresos, puedes aumentar automáticamente la cantidad destinada al ahorro.
El objetivo inicial no es conseguir una gran cantidad.
Es crear el hábito y construir el sistema.
Automatización + regla 50/30/20
Si ya has leído nuestro artículo sobre la regla 50/30/20 para organizar tu dinero, puedes combinar ambos conceptos.
La regla 50/30/20 puede servir como referencia para distribuir tus ingresos, mientras que la automatización sirve para ejecutar parte de esa planificación.
Por ejemplo:
50 % → necesidades
30 % → deseos
20 % → ahorro y objetivos financieros
Después puedes automatizar la parte destinada al ahorro.
Eso sí, la regla 50/30/20 es una referencia y no una obligación. Tu distribución debe adaptarse a tus ingresos y circunstancias.
El sistema de 20 minutos para organizar tus finanzas
Si quieres empezar hoy mismo, no necesitas dedicar horas.
Reserva unos 20 minutos.
Minuto 1-5: calcula tus ingresos
Apunta cuánto dinero entra cada mes.
Minuto 6-10: calcula tus gastos
Identifica cuánto necesitas para cubrir tus obligaciones.
Minuto 11-15: decide tu ahorro
Escoge una cantidad que puedas mantener.
Minuto 16-20: automatízalo
Programa la transferencia correspondiente.
Y ya tienes el primer paso.
Después podrás mejorar el sistema progresivamente.
Preguntas frecuentes sobre cómo automatizar tus finanzas personales
¿Qué significa automatizar tus finanzas personales?
Significa programar transferencias, pagos o aportaciones para que determinadas operaciones financieras se realicen automáticamente según unas reglas que tú hayas establecido.
¿Cuánto debería automatizar para ahorrar?
No existe una cantidad universal. Puedes empezar con una cantidad pequeña que puedas mantener todos los meses y aumentarla progresivamente.
¿Es mejor ahorrar al principio o al final del mes?
Para muchas personas resulta más sencillo ahorrar al principio, justo después de recibir los ingresos, porque evita gastar primero el dinero destinado al ahorro.
¿Puedo automatizar también los gastos?
Sí. Puedes programar determinados pagos y transferencias periódicas, aunque siempre conviene revisar regularmente que los importes sean correctos.
¿Automatizar mis finanzas sustituye a un presupuesto?
No. El presupuesto te ayuda a decidir cómo distribuir tu dinero y la automatización ayuda a ejecutar algunas de esas decisiones.
¿Puedo automatizar el fondo de emergencia?
Sí. Una transferencia periódica hacia una cuenta destinada al fondo de emergencia puede facilitar la creación del colchón financiero. Finanzas para Todos recomienda automatizar las aportaciones como una de las estrategias para construirlo.
💡 Consejo de Impulso Diario
No intentes automatizar toda tu economía el primer día.
Empieza con una sola regla:
Cada vez que cobres, aparta automáticamente una cantidad que puedas mantener sin problemas.
Hazlo durante tres meses.
Si funciona, aumenta ligeramente la cantidad o añade un segundo objetivo.
Tu objetivo no debería ser controlar cada céntimo de tu vida.
Debería ser conseguir que tu dinero trabaje a favor de tus objetivos incluso cuando tú estás ocupado con otras cosas.
Conclusión
Aprender cómo automatizar tus finanzas personales no consiste en complicar tu economía con aplicaciones, cuentas y reglas interminables.
Se trata de algo mucho más sencillo:
decidir qué quieres hacer con tu dinero y crear un sistema que te ayude a hacerlo automáticamente.
Puedes empezar con una sola transferencia mensual.
Por ejemplo:
Cobras → ahorras automáticamente → pagas tus gastos → utilizas el dinero restante.
Después puedes añadir otras automatizaciones para gastos anuales, objetivos personales o tu fondo de emergencia.
Lo importante es que el sistema sea realista.
No necesitas ahorrar una cantidad enorme.
Necesitas conseguir que ahorrar sea algo normal, automático y sostenible.
Artículos relacionados
- Cómo organizar tus finanzas personales en 7 pasos
- Cómo crear un presupuesto mensual desde cero en 7 pasos
- Cómo ahorrar dinero cada mes sin dejar de disfrutar
- Cómo crear un fondo de emergencia en 7 pasos
Banco de España — información sobre ahorro mediante huchas virtuales y aportaciones automáticas.